

Otro más: Western Alliance Bank..van cinco...Ayy que dolor!
-
Baron Harkonen

- Mensajes: 4876
- Registrado: Dom Dic 12, 2021 8:56 am
- Ubicación: Como Scotty en la sala de máquinas
-
Baron Harkonen
- Mensajes: 4876
- Registrado: Dom Dic 12, 2021 8:56 am
- Ubicación: Como Scotty en la sala de máquinas
Re: Otro más: Western Alliance Bank..van cinco...Ayy que dolor!
Biden lo está haciendo bien!
-
El Renacido

- Mensajes: 58
- Registrado: Lun Ene 30, 2023 3:42 pm
Re: Otro más: Western Alliance Bank..van cinco...Ayy que dolor!
Espero que haya enviado un mensaje de calma a los estadounidenses y de confiar en las instituciones bancarias, antes de haber dejado el pelero de la rueda de prensa
-
aquisipasanada

- Mensajes: 12581
- Registrado: Lun Dic 13, 2021 1:27 pm
Re: Otro más: Western Alliance Bank..van cinco...Ayy que dolor!
Biden es un genio...
...dirian los socialistas quienes como Maduro dicen que todo lo malo es bueno...
Son pateticos!
...dirian los socialistas quienes como Maduro dicen que todo lo malo es bueno...
Son pateticos!
Tu no engañas a nadie!
-
InkeyZero

- Mensajes: 10483
- Registrado: Dom Dic 12, 2021 12:47 am
- Ubicación: La foto que atormenta a los dems
Re: Otro más: Western Alliance Bank..van cinco...Ayy que dolor!
Scientists play a dangerous game when they tailor factual statements to promote policy goals

Re: Otro más: Western Alliance Bank..van cinco...Ayy que dolor!
Biden lo que tenia que decir es:
"Estamos Blindados"
"Estamos Blindados"
Re: Otro más: Western Alliance Bank..van cinco...Ayy que dolor!

? Nadie les ha avisado que el imperio va palo abajo?
He construído castillos tan hermosos en mis sueños, que sólo con las ruinas me conformaría.

Re: Otro más: Western Alliance Bank..van cinco...Ayy que dolor!
Un poco de historia reciente es importante para entender lo que pasó; de hecho, ya muchos predijeron lo que podría suceder luego de las desregulaciones del 2018. Que maravilla, les bajaron los impuestos a los ricos y les mocharon las regulaciones a los bancos; otra genialidad del titán de las barajitas.
*The New York Times
El Silicon Valley Bank quebró y sabemos quién es el responsable
Marzo 13th, 2023*
Nadie debe equivocarse sobre lo que sucedió en los últimos días en el sistema bancario de EE. UU.: estas quiebras bancarias recientes son el resultado directo de que los líderes en Washington debilitaron las reglas financieras.
A raíz de la crisis financiera de 2008, el Congreso aprobó la Ley Dodd-Frank para proteger a los consumidores y garantizar que los grandes bancos nunca más puedan hundir la economía y destruir millones de vidas. Los jefes ejecutivos de Wall Street y sus ejércitos de abogados y cabilderos odiaban esta ley. Gastaron millones tratando de derrotarlo y, cuando perdieron, gastaron millones más tratando de debilitarlo.
Greg Becker, director ejecutivo de Silicon Valley Bank, fue uno de los muchos ejecutivos de alto poder que presionaron al Congreso para debilitar la ley. En 2018 ganaron los grandes bancos. Con el apoyo de ambos partidos, el presidente Donald Trump firmó una ley para revertir partes críticas de Dodd-Frank. Los reguladores, incluido el presidente de la Reserva Federal, Jerome Powell, empeoraron la situación y permitieron que las instituciones financieras se cargaran de riesgo.
Bancos como S.V.B. -que se había convertido en el decimosexto banco más grande del país antes de que los reguladores lo cerraran el viernes- obtuvo alivio de los estrictos requisitos, basando su afirmación en la risible afirmación de que los bancos como ellos no eran en realidad "grandes" y, por lo tanto, no necesitaban vigilancia.
Luché contra estos cambios. En vísperas de la votación del Senado en 2018, advertí: "Washington está a punto de facilitar que los bancos corran riesgos, facilitar que nuestros electores corran riesgos, facilitar que las familias estadounidenses están en peligro, solo para que los directores ejecutivos de estos bancos puedan obtener un nuevo jet corporativo y agregar otro piso a su nueva sede corporativa".
Ojalá me hubiera equivocado. Pero el viernes, S.V.B. los ejecutivos estaban ocupados pagando bonos de felicitación horas antes de que la Corporación Federal de Seguros de Depósitos se apresurara a hacerse cargo de su institución en quiebra, dejando innumerables empresas y organizaciones sin fines de lucro.con cuentas en el banco alarmados de que no podrían pagar sus cuentas y empleados.
S.V.B. sufría de una combinación tóxica de gestión arriesgada y supervisión débil. Por un lado, el banco se basó en un grupo concentrado de empresas tecnológicas con grandes depósitos, lo que generó una proporción anormalmente grande de depósitos no asegurados. Esto significaba que la debilidad en un solo sector de la economía podría amenazar la estabilidad del banco.
En lugar de gestionar ese riesgo, S.V.B. canalizó estos depósitos en bonos a largo plazo, lo que dificultó que el banco respondiera a una reducción.S.V.B. aparentemente no pudo protegerse contra el riesgo obvio de aumento de las tasas de interés. Este modelo de negocios fue excelente para las ganancias a corto plazo de S.V.B., que se dispararon casi un 40 por ciento en los últimos tres años, pero ahora sabemos su costo.
El colapso de S.V.B. desencadenó un contagio inminente que los reguladores se vieron obligados a detener, lo que llevó a su decisión de disolver Signature Bank. Signature había promocionado su F.D.I.C. seguro, ya que generó una base de clientes inclinada hacia firmas de criptomonedas riesgosas.
Si el Congreso y la Reserva Federal no hubieran revertido la supervisión más estricta, S.V.B. y Signature habría estado sujeta a mayores requisitos de liquidez y capital para resistir los shocks financieros. Se les habría pedido que realizaran pruebas de estrés periódicas para exponer sus vulnerabilidades y apuntalar sus negocios. Pero debido a que esos requisitos fueron derogados, cuando una corrida bancaria a la antigua golpeó a S.V.B., el banco no pudo resistir la presión, y el colapso de Signature estuvo muy cerca.
El domingo por la noche, los reguladores anunciaron que se asegurarían de que todos los depósitos en S.V.B. y Signature se reembolsarían 100 centavos por dólar.No solo las pequeñas empresas y las organizaciones sin fines de lucro, sino también las empresas multimillonarias, los criptoinversionistas y las mismas empresas de capital de riesgo que desencadenaron la corrida bancaria en S.V.B. en primer lugar, todo en nombre de prevenir más contagios.
Los reguladores han dicho que los bancos, en lugar de los contribuyentes, asumirán el costo del respaldo federal requerido para proteger los depósitos. Veremos si eso es cierto. Pero no es de extrañar que el pueblo estadounidense sea escéptico ante un sistema que mantiene en el limbo a millones de prestatarios de préstamos estudiantiles en apuros, pero que interviene de la noche a la mañana para garantizar que las criptoempresas de miles de millones de dólares no pierdan ni un centavo en depósitos.
Nunca se debería haber permitido que estas amenazas se materializaran. Debemos actuar para evitar que vuelvan a ocurrir.
Primero, el Congreso, la Casa Blanca y los reguladores bancarios deberían revertir la peligrosa desregulación bancaria de la era Trump. Derogar la legislación de 2018 que debilitó las reglas para bancos como S.V.B. debe ser una prioridad inmediata para el Congreso. De manera similar, la desastrosa "adaptación" de estas reglas por parte del Sr. Powell ha puesto en riesgo nuestra economía y debe terminar, ahora..Los reguladores bancarios también deben mirar detenidamente bajo el capó de nuestras instituciones financieras para ver dónde pueden estar al acecho otros peligros. Los funcionarios electos, incluidos los republicanos del Senado que, apenas unos días antes del colapso de S.V.B., presionaron a Powell para evitar estándares de capital más altos, ahora deben exigir una supervisión más fuerte, no más débil.
En segundo lugar, los reguladores deben reformar el seguro de depósitos para que, tanto durante esta crisis como en el futuro, las empresas que intentan pagar la nómina y realizar transacciones financieras ordinarias estén totalmente cubiertas, al tiempo que garantizan que el costo de proteger a los depositantes de gran tamaño sea asumido por aquellas instituciones financieras que representan el mayor riesgo. Las grandes empresas con miles de millones en depósitos no garantizados nunca más deberían esperar o recibir apoyo gratuito del gobierno.
Finalmente, si queremos evitar que este tipo de comportamiento arriesgado vuelva a ocurrir, es fundamental que los responsables no sean recompensados. S.V.B. y Los accionistas de Signature serán eliminados, pero sus ejecutivos también deben rendir cuentas.Señor.Becker de S.V.B. se llevó a casa $ 9,9 millones en compensación el año pasado, incluido un bono de $ 1,5 millones por impulsar la rentabilidad del banco y su riesgo. Joseph DePaolo de Signature obtuvo $8.6 millones. Deberíamos recuperar todo eso, junto con bonos para otros ejecutivos de estos bancos. Cuando sea necesario, el Congreso debería facultar a los reguladores para recuperar salarios y bonificaciones. Los fiscales y los reguladores deben investigar si algún ejecutivo se involucró en el tráfico de información privilegiada o infringió otras leyes civiles o penales.
Estas quiebras bancarias podrían haberse evitado por completo si el Congreso y la Reserva Federal hubiera hecho su trabajo y mantenido estrictas regulaciones bancarias desde 2018. S.V.B. y Signature se han ido, y ahora Washington debe actuar rápidamente para prevenir la próxima crisis.
*The New York Times
El Silicon Valley Bank quebró y sabemos quién es el responsable
Marzo 13th, 2023*
Nadie debe equivocarse sobre lo que sucedió en los últimos días en el sistema bancario de EE. UU.: estas quiebras bancarias recientes son el resultado directo de que los líderes en Washington debilitaron las reglas financieras.
A raíz de la crisis financiera de 2008, el Congreso aprobó la Ley Dodd-Frank para proteger a los consumidores y garantizar que los grandes bancos nunca más puedan hundir la economía y destruir millones de vidas. Los jefes ejecutivos de Wall Street y sus ejércitos de abogados y cabilderos odiaban esta ley. Gastaron millones tratando de derrotarlo y, cuando perdieron, gastaron millones más tratando de debilitarlo.
Greg Becker, director ejecutivo de Silicon Valley Bank, fue uno de los muchos ejecutivos de alto poder que presionaron al Congreso para debilitar la ley. En 2018 ganaron los grandes bancos. Con el apoyo de ambos partidos, el presidente Donald Trump firmó una ley para revertir partes críticas de Dodd-Frank. Los reguladores, incluido el presidente de la Reserva Federal, Jerome Powell, empeoraron la situación y permitieron que las instituciones financieras se cargaran de riesgo.
Bancos como S.V.B. -que se había convertido en el decimosexto banco más grande del país antes de que los reguladores lo cerraran el viernes- obtuvo alivio de los estrictos requisitos, basando su afirmación en la risible afirmación de que los bancos como ellos no eran en realidad "grandes" y, por lo tanto, no necesitaban vigilancia.
Luché contra estos cambios. En vísperas de la votación del Senado en 2018, advertí: "Washington está a punto de facilitar que los bancos corran riesgos, facilitar que nuestros electores corran riesgos, facilitar que las familias estadounidenses están en peligro, solo para que los directores ejecutivos de estos bancos puedan obtener un nuevo jet corporativo y agregar otro piso a su nueva sede corporativa".
Ojalá me hubiera equivocado. Pero el viernes, S.V.B. los ejecutivos estaban ocupados pagando bonos de felicitación horas antes de que la Corporación Federal de Seguros de Depósitos se apresurara a hacerse cargo de su institución en quiebra, dejando innumerables empresas y organizaciones sin fines de lucro.con cuentas en el banco alarmados de que no podrían pagar sus cuentas y empleados.
S.V.B. sufría de una combinación tóxica de gestión arriesgada y supervisión débil. Por un lado, el banco se basó en un grupo concentrado de empresas tecnológicas con grandes depósitos, lo que generó una proporción anormalmente grande de depósitos no asegurados. Esto significaba que la debilidad en un solo sector de la economía podría amenazar la estabilidad del banco.
En lugar de gestionar ese riesgo, S.V.B. canalizó estos depósitos en bonos a largo plazo, lo que dificultó que el banco respondiera a una reducción.S.V.B. aparentemente no pudo protegerse contra el riesgo obvio de aumento de las tasas de interés. Este modelo de negocios fue excelente para las ganancias a corto plazo de S.V.B., que se dispararon casi un 40 por ciento en los últimos tres años, pero ahora sabemos su costo.
El colapso de S.V.B. desencadenó un contagio inminente que los reguladores se vieron obligados a detener, lo que llevó a su decisión de disolver Signature Bank. Signature había promocionado su F.D.I.C. seguro, ya que generó una base de clientes inclinada hacia firmas de criptomonedas riesgosas.
Si el Congreso y la Reserva Federal no hubieran revertido la supervisión más estricta, S.V.B. y Signature habría estado sujeta a mayores requisitos de liquidez y capital para resistir los shocks financieros. Se les habría pedido que realizaran pruebas de estrés periódicas para exponer sus vulnerabilidades y apuntalar sus negocios. Pero debido a que esos requisitos fueron derogados, cuando una corrida bancaria a la antigua golpeó a S.V.B., el banco no pudo resistir la presión, y el colapso de Signature estuvo muy cerca.
El domingo por la noche, los reguladores anunciaron que se asegurarían de que todos los depósitos en S.V.B. y Signature se reembolsarían 100 centavos por dólar.No solo las pequeñas empresas y las organizaciones sin fines de lucro, sino también las empresas multimillonarias, los criptoinversionistas y las mismas empresas de capital de riesgo que desencadenaron la corrida bancaria en S.V.B. en primer lugar, todo en nombre de prevenir más contagios.
Los reguladores han dicho que los bancos, en lugar de los contribuyentes, asumirán el costo del respaldo federal requerido para proteger los depósitos. Veremos si eso es cierto. Pero no es de extrañar que el pueblo estadounidense sea escéptico ante un sistema que mantiene en el limbo a millones de prestatarios de préstamos estudiantiles en apuros, pero que interviene de la noche a la mañana para garantizar que las criptoempresas de miles de millones de dólares no pierdan ni un centavo en depósitos.
Nunca se debería haber permitido que estas amenazas se materializaran. Debemos actuar para evitar que vuelvan a ocurrir.
Primero, el Congreso, la Casa Blanca y los reguladores bancarios deberían revertir la peligrosa desregulación bancaria de la era Trump. Derogar la legislación de 2018 que debilitó las reglas para bancos como S.V.B. debe ser una prioridad inmediata para el Congreso. De manera similar, la desastrosa "adaptación" de estas reglas por parte del Sr. Powell ha puesto en riesgo nuestra economía y debe terminar, ahora..Los reguladores bancarios también deben mirar detenidamente bajo el capó de nuestras instituciones financieras para ver dónde pueden estar al acecho otros peligros. Los funcionarios electos, incluidos los republicanos del Senado que, apenas unos días antes del colapso de S.V.B., presionaron a Powell para evitar estándares de capital más altos, ahora deben exigir una supervisión más fuerte, no más débil.
En segundo lugar, los reguladores deben reformar el seguro de depósitos para que, tanto durante esta crisis como en el futuro, las empresas que intentan pagar la nómina y realizar transacciones financieras ordinarias estén totalmente cubiertas, al tiempo que garantizan que el costo de proteger a los depositantes de gran tamaño sea asumido por aquellas instituciones financieras que representan el mayor riesgo. Las grandes empresas con miles de millones en depósitos no garantizados nunca más deberían esperar o recibir apoyo gratuito del gobierno.
Finalmente, si queremos evitar que este tipo de comportamiento arriesgado vuelva a ocurrir, es fundamental que los responsables no sean recompensados. S.V.B. y Los accionistas de Signature serán eliminados, pero sus ejecutivos también deben rendir cuentas.Señor.Becker de S.V.B. se llevó a casa $ 9,9 millones en compensación el año pasado, incluido un bono de $ 1,5 millones por impulsar la rentabilidad del banco y su riesgo. Joseph DePaolo de Signature obtuvo $8.6 millones. Deberíamos recuperar todo eso, junto con bonos para otros ejecutivos de estos bancos. Cuando sea necesario, el Congreso debería facultar a los reguladores para recuperar salarios y bonificaciones. Los fiscales y los reguladores deben investigar si algún ejecutivo se involucró en el tráfico de información privilegiada o infringió otras leyes civiles o penales.
Estas quiebras bancarias podrían haberse evitado por completo si el Congreso y la Reserva Federal hubiera hecho su trabajo y mantenido estrictas regulaciones bancarias desde 2018. S.V.B. y Signature se han ido, y ahora Washington debe actuar rápidamente para prevenir la próxima crisis.
-
aquisipasanada
- Mensajes: 12581
- Registrado: Lun Dic 13, 2021 1:27 pm
Re: Otro más: Western Alliance Bank..van cinco...Ayy que dolor!
Biden sabe lo que hace...

Tu no engañas a nadie!
-
dantesword

- Mensajes: 3217
- Registrado: Jue Feb 24, 2022 9:24 am
Re: Otro más: Western Alliance Bank..van cinco...Ayy que dolor!
Uh Ah Biden no se va y ganó ya en 2024 y saben que es lo mejor de todo ? No gano la derecha  , Aquí en Uruguay están bajando impuestos y nos va bello gracias a mi presidente Lacalle Pou que es de Derechas.
-
InkeyZero
- Mensajes: 10483
- Registrado: Dom Dic 12, 2021 12:47 am
- Ubicación: La foto que atormenta a los dems
Re: Otro más: Western Alliance Bank..van cinco...Ayy que dolor!
la Fuerza escribió: Lun Mar 13, 2023 6:50 pm Con el apoyo de ambos partidos, el presidente Donald Trump firmó una ley para revertir partes críticas de Dodd-Frank. Los reguladores, incluido el presidente de la Reserva Federal, Jerome Powell, empeoraron la situación y permitieron que las instituciones financieras se cargaran de riesgo.
[...]
En lugar de gestionar ese riesgo, S.V.B. canalizó estos depósitos en bonos a largo plazo, lo que dificultó que el banco respondiera a una reducción.S.V.B. aparentemente no pudo protegerse contra el riesgo obvio de aumento de las tasas de interés.
[...]
Si el Congreso y la Reserva Federal no hubieran revertido la supervisión más estricta, S.V.B. y Signature habría estado sujeta a mayores requisitos de liquidez y capital para resistir los shocks financieros.

Rich Falk-Wallace
@rfw_arcana
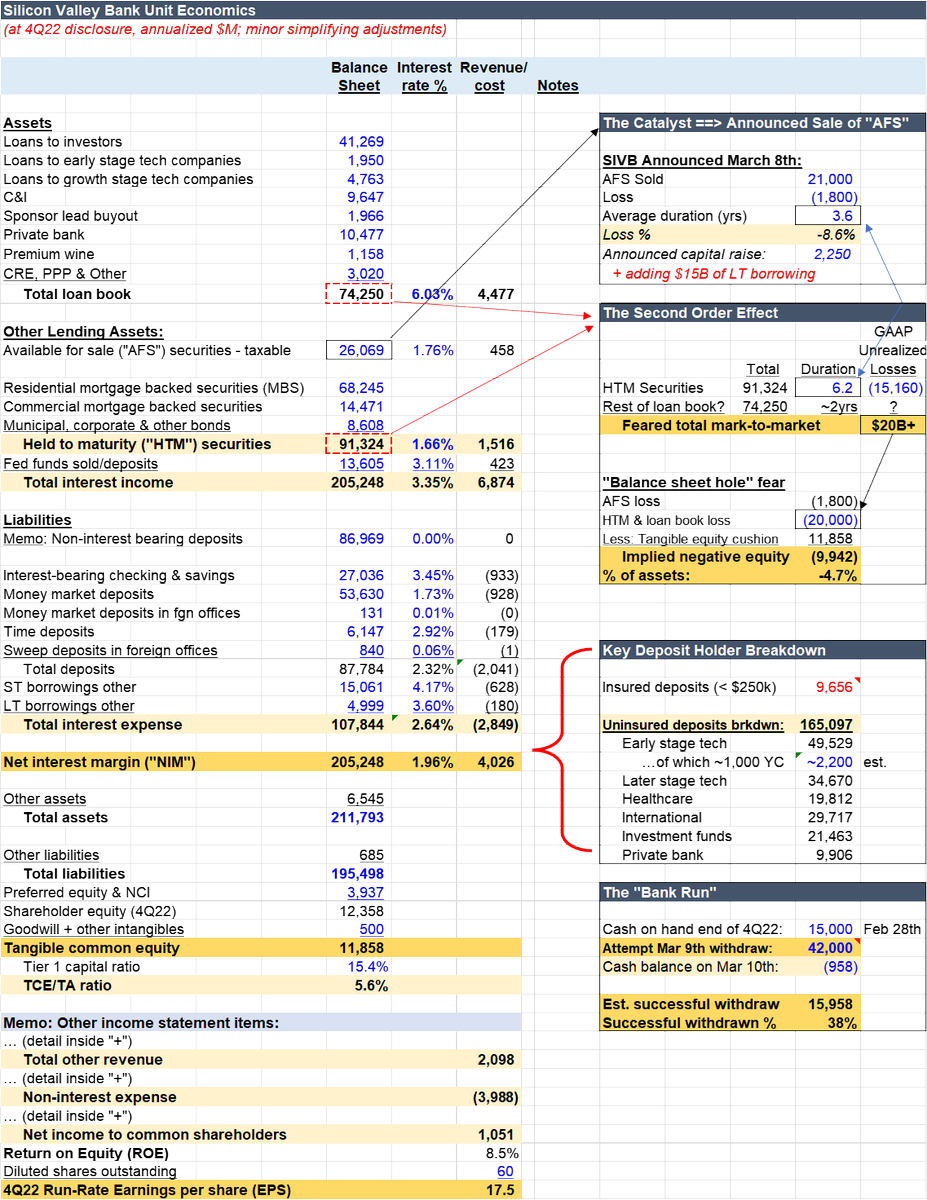
Silicon Valley Bank unit economics clarify what happened.
And frame likely deposit recoveries.
Like & comment if you want the excel.
6 points:
*1) Basic bank math*
Banks take deposits and use them to make loans.
The delta between interest on loans and interest paid to depositors is the 'net interest margin' ("NIM") - the core metric of bank profitability.
And the delta between assets and liabilities is the bank's equity - the core metric of bank safety.
To generate positive NIM, banks make long-term loans at higher rates than they pay on deposits.
*2) Bank math at SVB*
Before the issues, SVB held $212B of assets against $200B of liabilities - a paper equity cushion of $12B (5.6% of assets).
The assets fall into 3 buckets:
#1: Mortgage backed securities: $82B (83% residential)
#2: Direct loans: $74B (55% short term loans to VCs & PE)
#3: Liquid assets: $55B
The liabilities fall into 2 buckets:
#1: Deposits: $174B (~11% FDIC insured)
#2: Other debt & pref: $25B
*3) What happened?*
The Fed raised rates, making all long-term debt decline in value.
Including SVB's assets.
But accounting rules let SVB book mortgage securities as "held-to-maturity" (HTM), avoiding a hit to book equity.
In a December footnote, however, it disclosed the HTM book had $15B of "unrealized" (i.e. off-book) losses.
So even at that point, losses had wiped out the $12B equity cushion.
*4) What catalyzed the run?*
The wipeout of the bank's tangible equity cushion was concerning.
But the losses were visible to anyone watching SVB closely.
So what changed?
SVB announced Wednesday it had sold $21B of liquid assets (from bucket #3) at a 9% loss and would raise money to cover the loss.
That concerned investors a bit - greater losses than expected and a poor NIM outlook.
But, more significantly, it spooked depositors (and their VC investors).
*5) Bank run*
The next day (Thursday), depositors attempted to withdraw $42B from the bank, of which math implies ~$16B succeeded.
Leaving the bank with negative ~$1B of cash when the FDIC took over Friday.
*6) Simplistic recovery math*
The balance sheet is pretty clear now given how rapid the event was.
The starting point is ~$10B of paper equity ($12B minus the $2B recognized AFS loss).
The range of HTM & other book loss is $20-40B based on the unrealized loss at Dec, the loss on the sale of the AFS book, and market moves.
On net, that impairs assets by $10-30B against a deposit & debt base of ~$162B (deposits of $168B minus the $16B deposit outflow and ~$10B of FDIC insured deposits, plus ~$20B of other debt).
Add in liquidation cost and that implies in the 5-20% loss range on remaining deposits.
Investors will spend time putting a finer point on this.
As always though, the key is to watch headlines, but do math.
Without a solid grounding in the numbers, you're at the whim of someone else's narrative.
That's all for now.
https://threadreaderapp.com/thread/1504 ... 41824.html
Interest Rate Risk and Bond Prices - Interest rates and bond prices have an inverse relationship. When interest rates fall, bond prices go up. When interest rates rise, bond prices fall.
Why is there an inverse relationship? If interest rates rise, new bonds will be issued with higher coupon rates. So existing bonds that have lower coupon rates will be less attractive and will decline in price.
Inflation Risk - Investors who buy bonds are committing to receiving a rate of return for the time that the bond is held. As inflation increases, the real rate of the return from the bond will decrease. Current real rates for most bonds are significantly negative.
Pregunta:
Si la FED sabía que aumentar las tasas podría tener repersusiones en bancos con menos regulaciones, ¿Por qué aumentaron las tasas?
https://www.nbcnews.com/business/econom ... -rcna33754
¿Así que la FED y el usurpador lo hicieron a propósito para combatir la inflación sin tomar en cuenta el efecto dominó que estaban provocando?How raising interest rates helps fight inflation and high prices
The Federal Reserve increased its key interest rate seven times in 2022 as consumer goods prices continued to rise throughout the year.
Tiene más de dos años usurpando y con el control del congreso ¿por qué no hicieron nada al respecto?
No las piensan, ¿verdad?
Scientists play a dangerous game when they tailor factual statements to promote policy goals

Re: Otro más: Western Alliance Bank..van cinco...Ayy que dolor!
Póngamelo a cero (los bancos) y EEUU no entrara en crisis

-
dantesword
- Mensajes: 3217
- Registrado: Jue Feb 24, 2022 9:24 am
Re: Otro más: Western Alliance Bank..van cinco...Ayy que dolor!
Claro amigo es que todo esto es planeado desde la masonería la idea es bajar la población mundial a 500 millones, hoy en el trabajo una anciana Uruguaya me contaba que la temp de hoy de Montevideo es super normal paso cuando ella tenía 14 años después es que fue el calentón hueval, todo mentira y lo peor es la gente creyendo a Inglaperra cómo siempre perdón la colonia USA.

