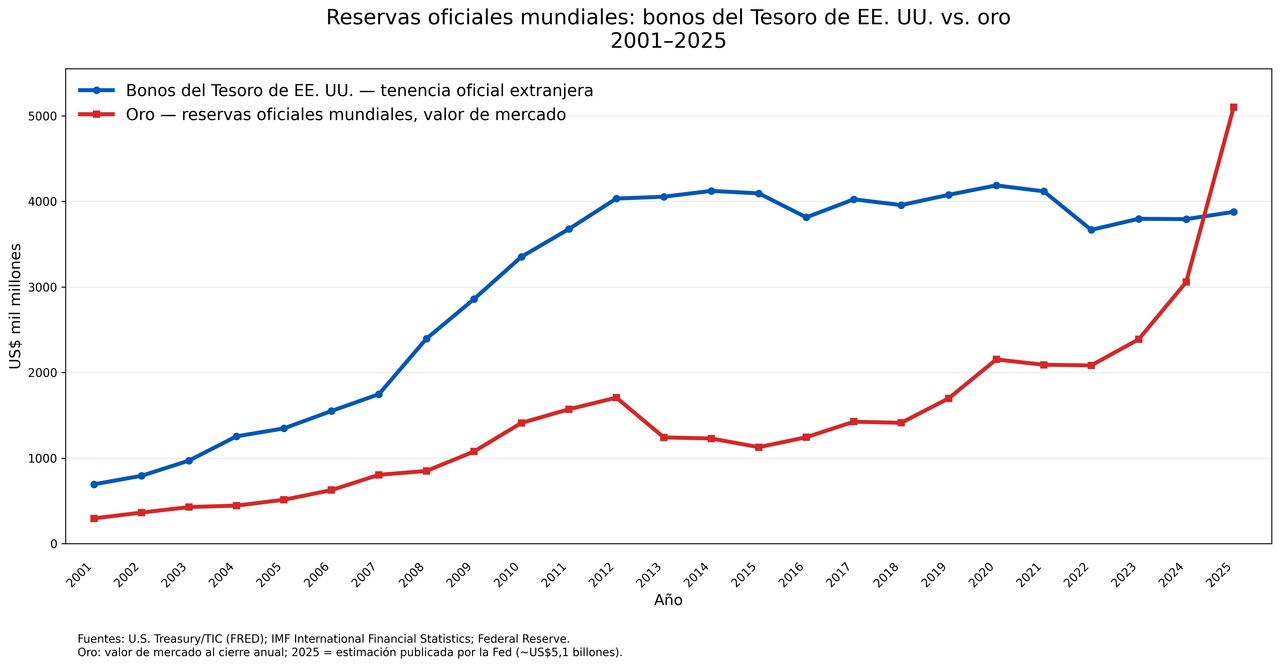
El primer gráfico muestra el cambio en términos absolutos. Las tenencias oficiales extranjeras de bonos del Tesoro estadounidense crecieron explosivamente hasta aproximadamente 2012-2014, cuando alcanzaron unos US$4 billones. Desde entonces prácticamente dejaron de crecer. El valor de las reservas oficiales mundiales de oro, por el contrario, aceleró hasta superar US$5 billones en 2025. Parte importante de ese salto corresponde a la revalorización del metal, pero también refleja quince años consecutivos de compras netas por bancos centrales.
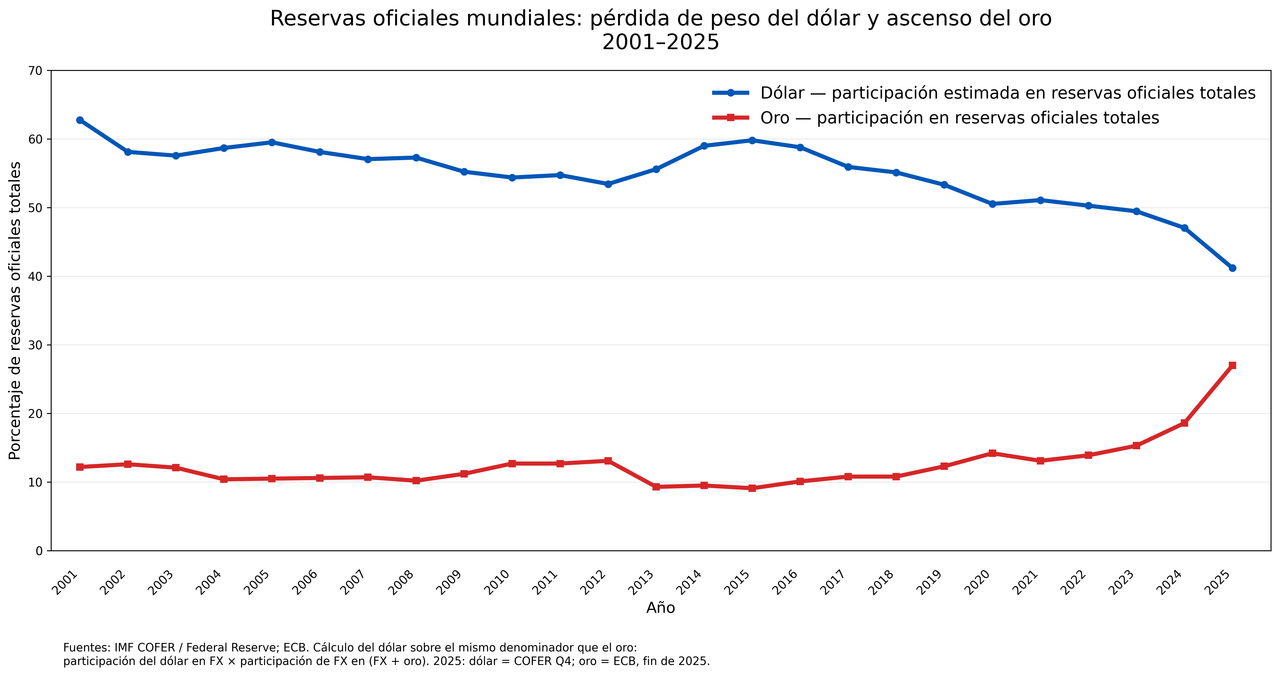
El segundo gráfico muestra que no estamos observando solamente un efecto de precios. En 2001 aproximadamente 71,5% de las reservas mundiales identificadas en divisas estaban denominadas en dólares. Para finales de 2025 rondaban 56%. Cuando dólar y oro se expresan sobre una misma base —reservas oficiales totales— el desplazamiento resulta todavía más visible: cae progresivamente el peso relativo del dólar mientras aumenta el del oro.
¿Qué mueve este glaciar?
Primero, la geopolítica. La congelación de unos US$300.000 millones de reservas rusas y el creciente uso de sanciones secundarias demostraron que una reserva puede dejar de estar disponible cuando cambia la relación con quien controla su jurisdicción. El oro físico custodiado domésticamente no depende de esa contraparte.
Segundo, China. Beijing reduce gradualmente sus Treasuries, acumula oro y construye mercados, bóvedas y mecanismos de liquidación entre Shanghai y Hong Kong. No ha creado un yuan respaldado por oro, pero sí una infraestructura que permite comerciar fuera del dólar y convertir posteriormente esos saldos en un activo neutral.
Tercero, la propia deuda estadounidense. El CBO proyecta deuda pública equivalente a 101% del PIB en 2026 y 120% en 2036, mientras los intereses netos ya superan US$1 billón anual. Estados Unidos necesita colocar cantidades crecientes de deuda precisamente cuando algunos grandes tenedores tienen razones crecientes para diversificarse.
Japón añade ahora otro factor. Su necesidad de defender un yen debilitado ya produjo intervenciones por decenas de miles de millones de dólares y probablemente ventas significativas de Treasuries. Si el yen continúa bajo presión, Tokio dispone de más reservas estadounidenses que puede liquidar.
Y aparecen nubarrones adicionales. La crisis energética del Golfo mantiene presión sobre petróleo, transporte e inflación mundial. Si la inflación estadounidense permanece elevada, la Reserva Federal tendrá menos espacio para reducir tasas e incluso podría verse obligada a mantenerlas altas durante más tiempo. Eso puede atraer compradores hacia los Treasuries, pero a cambio de aumentar todavía más el costo de financiar una deuda creciente.
El glaciar no anuncia necesariamente el fin del dólar. Anuncia algo más plausible: **un mundo que lentamente aprende a necesitar menos dólares precisamente cuando Estados Unidos necesita vender más deuda.**
Y para quienes llevan décadas soñando con alguna forma de regreso del oro al centro del sistema monetario internacional, quizás haya una ironía final: sin restaurar formalmente el patrón oro, los propios bancos centrales están devolviendo al metal una función monetaria que muchos creían enterrada para siempre.